Trotz belastender Konjunktur- und Kostenfaktoren behauptet sich der Wohnungsbau als verlässlicher Nachfragemarkt für die deutsche Industrie. Die Fertigteilbauweise wächst bei Mehrfamilienhäusern besonders schnell und unterstützt eine stärker industrialisierte Projektabwicklung. Im Nichtwohnbau bleiben die Aussichten hingegen verhalten. Unternehmen können die positive Entwicklung im Wohnsegment nutzen, um ihre Produktionsauslastung zu verbessern und Kapazitäten gezielt auszubauen. Moderate Absatzerwartungen für 2027 sowie zusätzliche Auslandsmärkte erweitern den Handlungsspielraum. Serielle Systeme schaffen standardisierte Leistungsangebote und Vertriebswege.
Inhaltsverzeichnis: Das erwartet Sie in diesem Artikel
Fertigteilbau profitiert im Mehrfamilienhausbau besonders vom wachsenden Mietsegment 2026
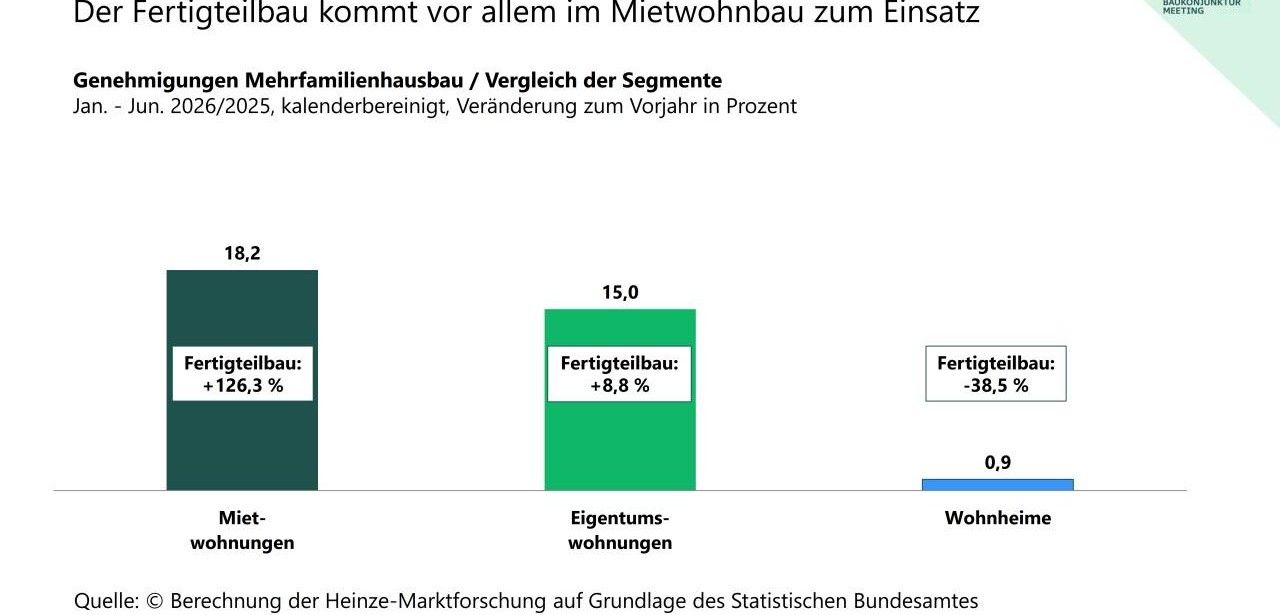
Im Zeitraum Januar bis Juni 2026 entwickelte sich der Wohnungsbau in Deutschland besser als die Krisenlage erwarten ließ. Die Zahl der genehmigten Wohneinheiten wuchs im Vergleich zum Vorjahr um 15,8 Prozent. Im Mehrfamilienhausbau erzielte der Fertigteilbau ein Genehmigungsplus von 52,1 Prozent. Der konventionelle Bau legte hingegen nur um 11,7 Prozent zu. Impulse kamen aus dem Miethausbau, in dem Fertigteilgenehmigungen um 126,3 Prozent stiegen. Mit 13,2 Prozent blieb der Marktanteil begrenzt.
Planbare Baukonzepte profitieren von kleinen Wohneinheiten und Kostendämpfung besonders
BaukonjunkturMeeting 2026: Hersteller erwarten 2027 wieder Wachstum (Foto: Heinze GmbH)
Die Zahlen aus dem Einfamilienhausbau weisen auf ein gleichmäßiges Wachstum von Fertigteil- und konventionellen Bauformen hin. Fertigteilhäuser erreichten einen Anteil von ungefähr 25 Prozent. Der Anstieg der veranschlagten Baukosten blieb mit 0,8 Prozent sehr begrenzt, obwohl höhere Preise für Bauleistungen und Materialien wirkten. Kleinere genehmigte Wohneinheiten federten den Kostendruck ab. Damit verbessern sich die Marktchancen für Hersteller, die standardisierte Systeme, optimierte Produktionsketten und berechenbare Kostenmodelle für private Bauherren bereitstellen können.
Schwache Nachfrage trifft insbesondere industrielle Betriebsgebäude im Nichtwohnbau
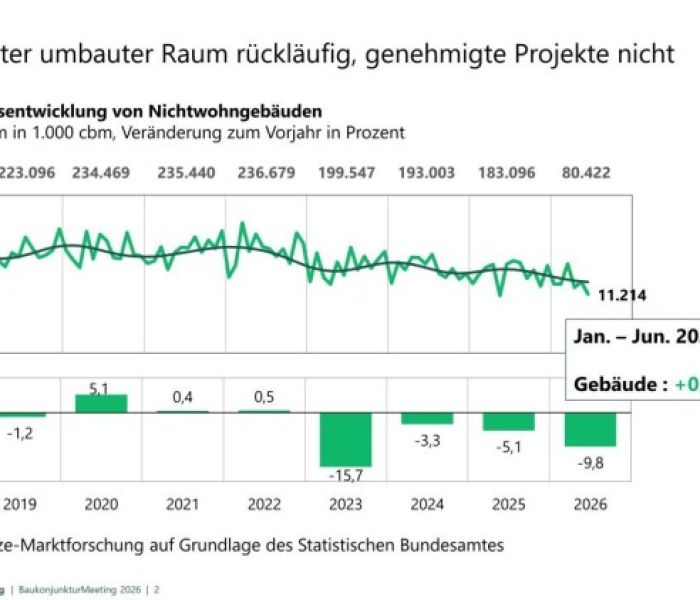
Der Rückgang des Nichtwohnbaus zeigte sich 2026 besonders bei gewerblichen Gebäuden. Im ersten Halbjahr verringerte sich der genehmigte umbaute Raum um 9,8 Prozent. Industriebezogene Betriebsgebäude sanken um 15,3 Prozent, wohnähnliche Betriebsgebäude um 6,6 Prozent. Dagegen nahm der genehmigte umbaute Raum für landwirtschaftliche Betriebsgebäude um 15,6 Prozent zu. Die Investitionsentscheidungen werden weiterhin durch hohe Finanzierungskosten, inflationäre Entwicklungen und geopolitische Unsicherheiten erschwert und häufig zeitlich verschoben. Dies betrifft zahlreiche betriebliche Bauprojekte unmittelbar.
Kritische Rahmenbedingungen prägen das Heinze BaukonjunkturKlima im September
BaukonjunkturMeeting 2026: Hersteller erwarten 2027 wieder Wachstum (Foto: Heinze GmbH)
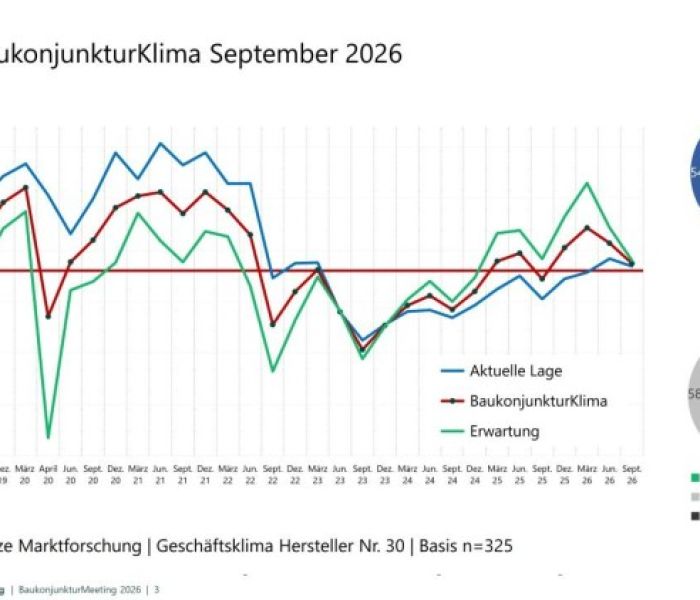
Die im September 2026 veröffentlichte Auswertung des Heinze BaukonjunkturKlima beschreibt eine zunehmend schwierige wirtschaftliche Umgebung für die befragte Industrie. 325 Entscheider aus Bau, Einrichtung und Ausstattung gaben ihre Einschätzungen ab. Der zuvor hohe Saldo zur Rohstoffpreisentwicklung fiel seit März von plus 43 auf plus 2,8. Bei der Bewertung der Baukonjunktur ergab sich ein negativer Saldo von minus 50. Vor allem Fachkräfteengpässe bei Verarbeitern und hohe Preise auf Beschaffungsmärkten beeinträchtigen die Planung.
Vorsichtige Investitionen profitieren von stabilisierter Geschäftslage im September spürbar
Die Ergebnisse des Heinze BaukonjunkturKlima im September zeigen eine leichte Entspannung ohne überzeugende Wachstumsdynamik. Bei der laufenden Geschäftslage wurde ein Saldo von plus zwei Prozent gemessen. Die Erwartungen für das vierte Quartal lagen bei plus fünf Prozent. Diese Konstellation spricht für Kontinuität. Hersteller rechnen mehrheitlich mit stabilen Verhältnissen. Die eingeschränkte Planbarkeit bleibt jedoch prägend, weil 69 Prozent der Entscheider Jahresendprognosen schwer einschätzen. Investitionen werden nach Dringlichkeit, Nutzen und Risiko geordnet.
Gute Auslastung und mehr Anfragen verbessern die Unternehmensplanung spürbar
BaukonjunkturMeeting 2026: Hersteller erwarten 2027 wieder Wachstum (Foto: Heinze GmbH)
Viele Hersteller verfügen derzeit über eine solidere operative Basis, als die allgemeine Wirtschaftslage erwarten lässt. Die Auslastung vorhandener Kapazitäten wächst, die Aufträge sichern die Produktion stärker ab, und die Zahl neuer Anfragen nimmt zu. 44 Prozent der Befragten melden gute oder sehr gute Auslastungswerte. Lediglich 16 Prozent bewerten diese Werte negativ. Von März bis September stieg der Saldo um 17 Punkte auf plus 28. Das erleichtert die Produktionsplanung im Betrieb.
Hersteller verbinden gezielten Kapazitätsausbau mit strikter Kostenkontrolle im Overhead
Die Investitionsabsichten zeigen eine betriebswirtschaftlich fokussierte Strategie. Kapazitäten für die Produktion sollen bei 21 Prozent der Hersteller wachsen, während lediglich 9 Prozent eine Reduzierung erwarten. Der daraus errechnete Saldo beträgt plus 12,3 Punkte. Personal, Büros und Verwaltung stehen dagegen nicht im Mittelpunkt der Expansion. Ihre Salden erreichen minus 7,7 beziehungsweise minus 8,3. Damit bleibt der organisatorische Überbau begrenzt, während die Unternehmen ihre Produktionsfähigkeit für künftige Aufträge kostenschonend erhöhen können.
Internationale Absatzmärkte ergänzen die Wachstumsstrategie der Hersteller 2027 zunehmend
Die Umfrage weist für 2027 auf ein überwiegend günstiges Absatzklima hin. Steigende Verkaufszahlen erwarten 55,4 Prozent der Hersteller, sinkende Zahlen nur 7,4 Prozent. Dieser Abstand verdeutlicht die Erwartung eines begrenzten, planbaren Wachstums. Neue Potenziale sollen vor allem außerhalb Deutschlands erschlossen werden. Etwa zwei Drittel der Unternehmen wollen Vertrieb und Absatz im Ausland ausbauen. Die Herstellung bleibt jedoch überwiegend am deutschen Standort. 54 Prozent planen derzeit keine Veränderung ihrer ausländischen Produktionskapazitäten.
Angepasste Produkte unterstützen den wachsenden Markt serieller Bauverfahren nachhaltig
Hersteller reagieren auf den Trend zum modularen Bauen mit Veränderungen entlang der gesamten Wertschöpfungskette. Für knapp drei von zehn Unternehmen hat diese Bauweise bereits große oder sehr große Bedeutung; etwa ein Viertel bewertet sie als mittel wichtig. Von den betroffenen Firmen haben vier Fünftel konkrete Maßnahmen eingeleitet. Neben angepassten Produkten gehören dazu die frühe Mitarbeit in Planung und Projektentwicklung, komplette Systemangebote sowie Partnerschaften mit Modul- und Systemherstellern. Sie stärken Kundenbindung.
Das Heinze BaukonjunkturMeeting zeigt, dass betriebliche Kennzahlen der Hersteller widerstandsfähiger sind als das gesamtwirtschaftliche Umfeld. Eine gute Auslastung, wachsende Anfragen und der robuste Wohnungsbau schaffen eine verlässlichere Grundlage für Entscheidungen. Vor allem Fertigteilhersteller profitieren von der zunehmenden Bedeutung industrieller Bauweisen. Kapazitätserweiterungen bleiben selektiv und begrenzen Fixkostenrisiken. Der Ausbau internationaler Vertriebsnetze sowie modulare Systemangebote ermöglichen zusätzliche Umsätze, verbessern die Skalierbarkeit und stärken die Unabhängigkeit von einzelnen Marktsegmenten in unsicheren Marktphasen spürbar.