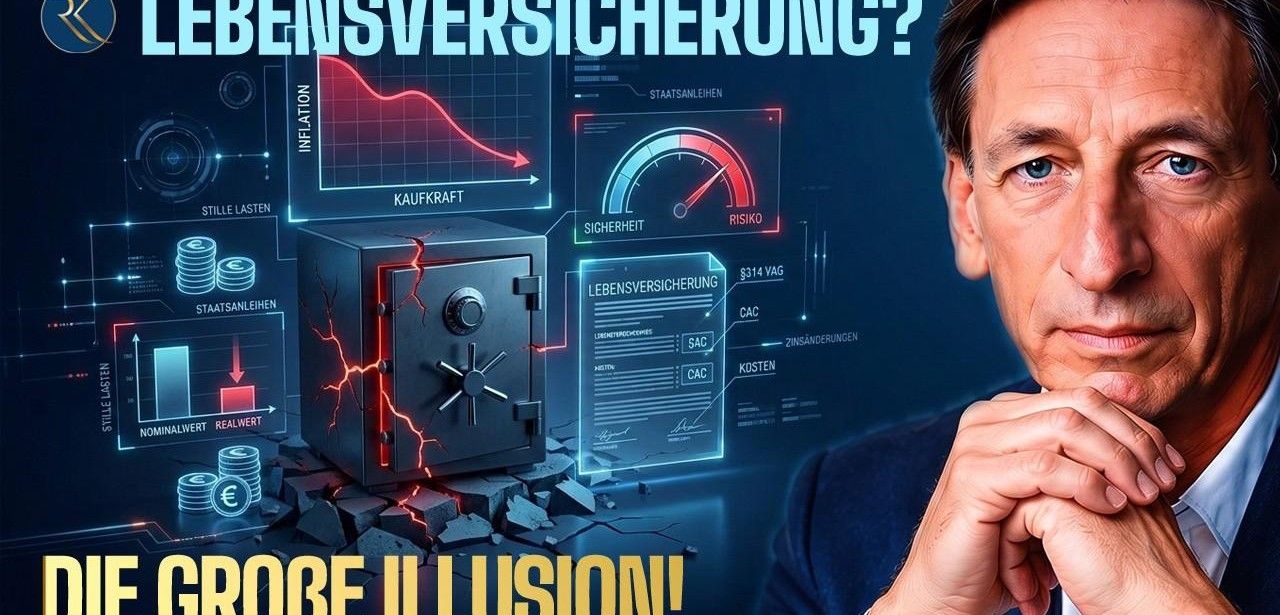
Im aktuellen Niedrigzinsumfeld erzeugen deutsche klassische Lebensversicherungen aufgrund kombinierter Garantiezinsen und Überschussbeteiligung von insgesamt zwei bis drei Prozent häufig einen negativen Realertrag nach Abzug von Kosten und Inflation. Darüber hinaus können stille Lasten im Deckungsstock und Collective Action Clauses in Staatsanleihen die Wertstabilität der Vertragsguthaben bedrohen. Die Private Wealth Police der Vienna-Life in Liechtenstein setzt dem eine flexible, diversifizierte Anlagearchitektur, transparente Kostenmodelle und rechtlich abgesicherte Generationenplanung entgegen und robusten Insolvenzschutz.
Inhaltsverzeichnis: Das erwartet Sie in diesem Artikel
Negativer Realzins führt zu Kaufkraftverlust bei Versicherungsnehmern in Deutschland
Die nominalen Zinserträge klassischer deutscher Lebens- und Rentenversicherungen liegen meist bei nur zwei bis drei Prozent, während jährliche effektiv Kosten von einem bis zwei Prozent und Inflationsraten zwischen zwei und zweieinhalb Prozent real deutlich zu negativen Erträgen führen. Dieser negative Realzins schmälert langfristig die Kaufkraft der Kunden. Darüber hinaus besteht durch stille Lasten im Deckungsstock sowie Collective Action Clauses ein zusätzliches systemisches Bonitätsrisiko, das Garantieversprechen in wirtschaftlichen Krisen infrage stellt.
Liechtensteinischer Aufsichtsrahmen schützt wirksam Kapital von Versicherungsnehmern bei Marktturbulenzen
Liechtenstein bietet ein eigenständiges Versicherungsaufsichtsregime mit Solvency-II-ähnlichen Anforderungen und verpflichtenden Mindestkapitalquoten. Vienna-Life operiert innerhalb dieses politischen Neutralitäts- und Stabilitätsrahmens, gestützt auf eine unabhängige Gerichtsbarkeit. Diese Regulierung minimiert Risiken von Eingriffen durch staatliche Maßnahmen wie in Deutschland mit § 314 VAG. Kapitalgarantien bleiben auch bei starken Marktschwankungen oder systemischen Schocks intakt, da Kundengelder zuverlässig vor regulatorischen Belastungen geschützt sind, dauerhaft stabil rechtskonform strukturiert und minimal politisch unabhängig kontrolliert verwaltet mit Nachhaltigkeit.
Bewährte Anlageklassen wie Fonds, ETFs und Aktien flexibel kombinierbar
Anleger können mit der Private Wealth Police ihr Portfolio nach eigenen Präferenzen mit Investmentfonds, ETFs, ausgewählten Aktien oder Sachwertpositionen gestalten. Die vermögensverwaltende Deckung unterliegt einem transparenten Entgeltsystem ohne Zillmerung und hält die laufenden Verwaltungskosten konsequent niedrig. Dadurch werden interne Ausgaben merklich reduziert und mehr Kapital für wertschöpfende Anlageklassen freigesetzt. Auf diese Weise lässt sich das Portfolio effizient auf Inflationserwartungen ausrichten und der Realwert des Vermögens nachhaltig stärken nach persönlichen Zielen.
Generationensicherung durch transparenten Kapitalvorbehalt und optionale Verfügungsrechte steuerlich optimiert
Die Private Wealth Police stellt einen dualen Mechanismus bereit, der Insolvenzschutz und automatisierte Nachfolgeregelungen miteinander verknüpft. Durch flexible Optionsrechte bestimmen Versicherte genau, wer kapitalberechtigt ist. Vordefinierte Verfügungsrechte lösen automatische Erbregelungen bei Eintritt definierter Ereignisse aus. Dies garantiert eine geordnete Vermögensübertragung an nachfolgende Generationen. Parallel dazu können strukturierte Modelle Steuervergünstigungen ermöglichen. Insgesamt schafft das Konzept eine zukunftssichere und rechtlich verlässliche Basis, die familiäre Werte langfristig bewahrt. Effizient, skaliert, modular, anpassbar, effektiv.
Generationengerechte Anlagearchitektur flexibel anpassbar ohne stille Lasten und CAC-Risiken
Das Versicherungsprodukt verzichtet vollständig auf stille Lasten aus festverzinslichen Staatsanleihen, wodurch potenzielle Grauflächen in der Bilanz entfallen. Gleichzeitig wird das Risiko von Abschreibungen infolge von Collective Action Clauses konsequent ausgeschlossen. Eine breit gestreute Vermögensallokation in Private Equity, Infrastruktur, Immobilien und liquide Wertpapiere sorgt für Stabilität. Das liechtensteinische Aufsichtsregime sichert die Kundenansprüche im Insolvenzfall vorrangig. Hierdurch entsteht eine hochresiliente Lösung für politische Turbulenzen und wirtschaftliche Unsicherheiten mit maximaler Flexibilität und Effizienz.
Durch die Private Wealth Police der Vienna-Life AG auf dem Finanzplatz Liechtenstein erhalten Kunden Zugang zu einer vielfach diversifizierbaren, inflationsresilienten Altersvorsorge. Das liechtensteinische Aufsichts- und Rechtssystem mit strikten Solvency-II-ähnlichen Anforderungen garantiert politische Neutralität, hohe Eigenkapitalquoten und Insolvenzschutz. Transparente Gebühren ohne Zillmerung und niedrige laufende Kosten fördern kosteneffiziente Vermögensverwaltung. Anleger können ihre Portfolios flexibel in Fonds, ETFs, Aktien oder Sachwerte strukturieren und so generationenübergreifend Kaufkraft erhalten und schützen vor politischen Eingriffen.